香港財富管理進入 AI 時代:銀行、券商、家辦都在追的 5 大趨勢
香港一直是亞洲重要的財富管理中心,匯聚私人銀行、券商、保險、基金平台、家族辦公室、跨境理財服務和高淨值客戶。過去,財富管理競爭主要靠產品渠道、顧問關係、市場資訊、交易便利和客戶網絡。
但 AI 正在改變這個遊戲規則。2026 年開始,銀行、券商、保險、財富顧問和家族辦公室不再只談「有沒有 AI 工具」,而是開始思考:AI 能否真正提升客戶體驗?能否協助顧問提高效率?能否做到客戶 360、個人化內容、風險監控和合規審計?
換句話說,香港財富管理正在由「人脈+產品」走向 「AI+數據+合規+信任」 的新模式。真正被重寫的,不只是投資產品,而是整個客戶服務和營運模式。
重要聲明:本文只作 AI 財富管理、金融科技及行業趨勢分析用途,不構成任何投資、保險、稅務、法律、信託或財務建議。讀者在作出任何財務或投資決策前,應根據自身情況並諮詢合資格專業人士。
一、為什麼香港會成為 AI 財富管理的重要試驗場?
1. 香港本身就是國際財富管理中心
香港連接中國內地、亞洲及國際資本,長期是私人銀行、資產管理、保險、信託和家族辦公室的重要樞紐。高淨值客戶、企業家和跨境家庭的需求非常複雜,通常涉及多幣種資產、海外物業、企業股權、保險、退休、傳承、稅務和家族治理。
這種複雜度正是 AI 可以發揮價值的地方。AI 可以協助整理資料、生成報告、監控風險、提示跟進事項,並讓顧問更快理解客戶真正需要。
2. 監管層正在推動負責任 AI
香港金融監管機構正在以較務實的方式推動 AI 應用。2026 年,HKMA、SFC、IA、MPFA 與 Cyberport 推出 GenA.I. Sandbox++,覆蓋銀行、證券及資本市場、資產與財富管理、保險、MPF 和儲值支付工具等多個金融領域。
Sandbox++ 聚焦三大高影響範疇:風險管理、反欺詐和客戶體驗,並提到可支援投資產品分銷適合性要求的合規評估、智能客服等應用。這反映香港不是單純鼓勵金融機構「快啲用 AI」,而是希望在受控、可監管、可測試的環境中推動負責任創新。
3. 客戶期望正在改變
根據 Capgemini World Wealth Report 2026,全球高淨值人士財富和人數在 2025 年均有明顯增長,但財富管理機構仍面對嚴重的客戶體驗挑戰。報告指出,只有少數高淨值人士認為自己的財富顧問體驗真正 seamless and personalized,而不少機構仍主要按資產規模分層,而非按真實需求提供個人化服務。
這正好說明 AI 財富管理的核心:不是把所有客戶交給機械人,而是用 AI 幫助機構更快、更準、更個人化地理解和服務客戶。
二、趨勢一:AI 顧問 Copilot 成為銀行與券商標配
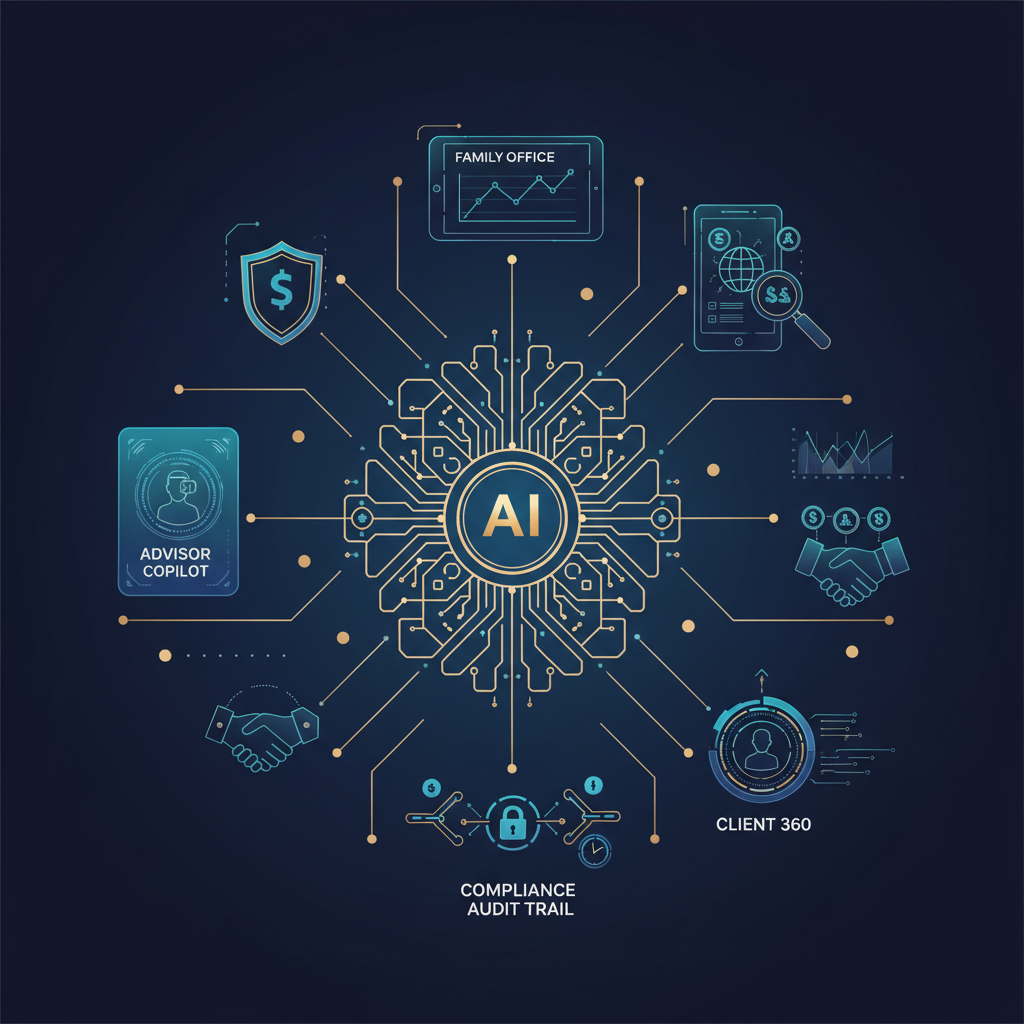
AI 顧問 Copilot 是財富管理最容易落地的應用之一。它不是取代顧問,而是成為顧問的工作助手,協助處理大量重複、耗時、資料密集的工作。
AI 顧問 Copilot 可以做什麼?
- 會前整理客戶資料。
- 摘要市場資訊和投資研究。
- 分析投資組合風險。
- 生成報告草稿。
- 產生 follow-up email 草稿。
- 記錄會議重點。
- 提醒下一步行動。
- 檢查合規語句和風險提示。
對銀行來說,Copilot 可協助 RM 更快掌握客戶需求,提升私人銀行和零售財富管理效率。對券商來說,它可協助整理市場和股票資訊、提升投資者教育內容產出,以及支援客服和交易後跟進。對家族辦公室來說,AI 可協助整理多資產、多成員、多顧問的資料,生成家族會議材料和投資委員會摘要。
未來財富顧問的競爭力,不是資料記得最多,而是能否用 AI 更快理解客戶、更準確跟進需求。
三、趨勢二:客戶 360 與超個人化服務成為新標準
傳統財富管理常用資產規模分層,例如 mass affluent、HNW、UHNW。但 AI 時代,真正有價值的分層應該不只是「有幾多錢」,而是「有咩需要」。
AI 時代的客戶分層會更重視需求
- 退休規劃
- 子女教育
- 買樓和按揭安排
- 企業傳承
- 跨境資產
- 保險保障
- 稅務安排
- 慈善和家族治理
- 風險偏好和溝通習慣
客戶 360 視圖就是把投資組合、現金流、風險偏好、家庭結構、企業資產、保險、MPF、重要人生事件、溝通偏好和過往互動紀錄整合起來。當資料完整,AI 才可以提供真正貼近客戶的服務。
超個人化服務包括什麼?
- 個人化市場週報。
- 投資組合摘要。
- 風險提醒。
- 稅務季節提醒。
- 退休規劃內容。
- 家族傳承教育材料。
- 不同家庭成員版本的報告。
Capgemini World Wealth Report 2026 提到,財富管理機構需要擴大產品和服務、強化 Relationship Manager,並建立 intelligence layer。這個 intelligence layer 其實就是讓個人化服務可規模化的 AI 和數據基礎。
四、趨勢三:AI 風險監控與合規審計變成核心基建
金融行業使用 AI,不能只追求方便和效率。財富管理涉及客戶資產、投資建議、保險產品、適合性、風險披露和私隱保護,因此 AI 風險監控與合規審計會成為核心基建。
AI 可應用於哪些風控和合規場景?
- 投資集中風險監控。
- 流動性風險提示。
- 槓桿與融資風險監控。
- 異常交易偵測。
- 反詐騙和可疑行為識別。
- 客戶風險偏好變化監控。
- 產品適合性初步檢查。
- 投資建議審計。
- AI 生成內容合規檢查。
香港 GenA.I. Sandbox++ 已明確將 risk management、anti-fraud、customer experience 和 suitability requirements compliance assessment 列為重要方向。這說明 AI 財富管理真正能規模化的前提,不是模型有幾聰明,而是是否可控、可審核、可追責。
沒有審計,就沒有信任
財富管理機構必須能回答:
- AI 使用了哪些客戶資料?
- AI 生成了什麼內容?
- 顧問是否有審核?
- 客戶是否收到風險披露?
- 最終建議由誰確認?
- 出錯時如何追蹤和修正?
這些問題若沒有答案,AI 就不應直接進入高風險客戶服務流程。
五、趨勢四:家族辦公室與高淨值服務進入「智能化家辦」階段
香港近年積極發展家族辦公室生態,高淨值和超高淨值客戶需求越來越複雜,包括跨境資產、企業股權、私募市場、房地產、信託、保險、慈善、下一代教育和家族治理。
傳統家族辦公室服務非常依賴人手和專業顧問協作。AI 可以幫助家辦由手工管理,升級為更數據化、流程化和可持續的管理模式。
AI 可如何協助家族辦公室?
- 建立家族資產地圖。
- 生成投資委員會材料。
- 追蹤多資產風險。
- 整理會議紀錄。
- 監控文件和到期事項。
- 生成下一代財商教育內容。
- 準備傳承討論問題清單。
- 整合不同顧問、律師、會計師和投資經理資訊。
不過,法律、稅務、信託、遺產和跨境安排不能只靠 AI,必須由合資格專業人士處理。AI 在家辦場景中的定位,應該是資料整理、流程協調和問題提示,而不是最終決策者。
AI 不會取代家族辦公室的信任角色,但會令家辦服務由手工管理升級為數據化、流程化和可持續管理。
六、趨勢五:WealthTech、嵌入式財富管理與跨境服務加速融合
香港財富管理正在與更多金融和生活場景融合。未來客戶不一定只在私人銀行會議室接觸財富管理,而可能透過銀行 App、券商平台、保險服務、MPF、跨境理財通、企業家服務、支付平台和 AI 客服接觸投資教育與理財提醒。
AI 推動 embedded wealth
嵌入式財富管理的意思,是在客戶真正需要的場景提供合適提醒,而不是等客戶主動查詢。例如:
- 現金比例過高,提醒檢查長期資產配置。
- 投資過度集中,提醒分散風險。
- MPF 配置多年未檢查,提醒重新審視。
- 保險保障可能不足,提醒整理保障缺口。
- 退休目標進度不足,提醒重新模擬。
- 跨境資產涉及匯率波動,提醒留意外幣風險。
HKMA 的 Cross-boundary Wealth Management Connect 亦反映香港在跨境財富管理上的重要定位。AI 若能與跨境理財、客戶教育、風險披露和合規流程結合,將有助提升整體服務質素。
對銀行、券商、家辦的影響
- 銀行:由產品銷售轉向生活財務管理。
- 券商:由交易工具轉向投資者教育和資產配置平台。
- 家辦:由人手服務轉向智能化家族資產管理。
- 保險及顧問:由單一產品轉向全生命週期規劃。
七、銀行、券商、家辦應如何部署 AI?實戰 7 步
1. 先選高價值場景
不要一開始追求全自動財富顧問。更務實的起點是顧問 Copilot、客戶 360、報告生成、風險監控、投資者教育和客服。
2. 建立資料治理
財富管理資料高度敏感,必須建立客戶資料分類、權限、加密、審計和資料來源可信度管理。
3. 由內部 Copilot 開始
AI 先輔助員工,不直接自動向客戶提供建議。先讓顧問用 AI 生成草稿,再由人類審核。
4. 建立人類審核機制
投資、保險、稅務、法律和信託相關內容,必須由專業人士確認後才可對外使用。
5. 建立合規與審計記錄
記錄 AI 用了什麼資料、生成什麼內容、誰審核、誰發送,以及客戶是否收到風險披露。
6. 培訓顧問和前線人員
培訓內容應包括 prompt 技巧、資料私隱、AI 幻覺、合規要求、風險披露和客戶溝通。前線人員不能只懂按工具,還要懂得質疑 AI。
7. 以 KPI 衡量成效
AI 項目要用結果驗證,例如客戶回覆速度、報告生成時間、RM 產能、客戶滿意度、合規事件、客戶留存率和營運成本。
八、AI 財富管理的風險與挑戰
1. 客戶資料私隱
財富管理資料極度敏感,包括資產、家族資料、投資偏好、保單、稅務、身份文件和企業股權。任何 AI 系統都必須有嚴格安全設計。
2. AI 幻覺和錯誤建議
AI 可能錯誤解讀產品、錯誤總結市場風險、過度簡化複雜安排,甚至生成不合規內容。金融機構必須保留人工審核。
3. 過度自動化破壞信任
財富管理核心仍然是信任。AI 應強化顧問,而不是令客戶覺得自己被機械化服務。
4. 監管與責任問題
如果 AI 生成建議,責任由誰承擔?客戶是否知道 AI 被使用?是否有人工審核?是否有風險披露和記錄?這些都必須在部署前定清楚。
九、香港財富管理機構的 AI 成熟度檢查清單
以下是一份簡單 checklist,可供銀行、券商、家辦、保險及財富顧問團隊參考:
- [ ] 是否有清晰 AI 使用政策?
- [ ] 是否知道哪些客戶資料可用於 AI?
- [ ] 是否有顧問 Copilot 試點?
- [ ] 是否有客戶 360 資料架構?
- [ ] 是否有 AI 生成內容審核流程?
- [ ] 是否有合規審計記錄?
- [ ] 是否定期測試 AI 幻覺和錯誤輸出?
- [ ] 是否培訓前線人員?
- [ ] 是否衡量 AI ROI?
- [ ] 是否清楚向客戶交代 AI 如何協助服務?
十、結語:香港財富管理的下一場競爭,是智能服務能力
AI 不會令銀行、券商、家辦和保險顧問全部變成同一種模式,但它會重寫服務標準。未來客戶會期待更快、更個人化、更透明、更可審計和更數據化的財富管理體驗。
對香港財富管理機構來說,下一場競爭不只是產品競爭,而是智能服務能力競爭。真正勝出的機構,會是懂金融、懂客戶、懂數據、懂合規、懂 AI 的混合型服務機構。
如果你是銀行、券商、保險、財富顧問、家辦或中小企團隊,想導入 AI 客服、AI 知識庫、客戶 360、顧問 Copilot 或數據 Dashboard,歡迎聯絡 RayChat 團隊。我們可以協助你建立安全、可落地、符合服務流程的 AI 工作流,提升客戶體驗和營運效率。
想了解更多?立即前往 聯絡我們,與 RayChat 團隊預約諮詢。